Artículos
Historial Crediticio En Honduras, Como Construirlo Desde Cero y Limpiarlo Si Tuviste Problemas.
Sep
Si nunca has tenido un crédito o si en el pasado tuviste algún retraso y quieres mejorar tu récord, aquí te explicamos cómo funciona la central de riesgo en Honduras y que pasos dar hoy mismo.
¿Qué es el historial crediticio?
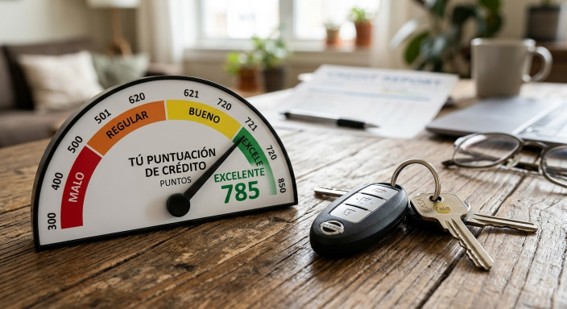
Es tu carta de presentación ante el sistema financiero. Muestra tu comportamiento de pago pasados y actuales. En Honduras, esta información es administrada por la central de información crediticia (CIC) de la CNBS y bureaus privados.
Mitos Comunes sobre el récord crediticio
- Estar en la central de riesgo es estar en una lista negra. (FALSO: todos los que tienen un servicio a su nombre aparecen ahí, lo importante es si apareces al día o en mora).
- No tener ningún crédito es lo mejor. FALSO: si no tienes historial, las entidades no tienen como evaluar tu nivel de responsabilidad.
¿Qué pasos puede construir o reparar tu historial?
- Contratar un servicio a tu nombre: una línea telefónica pospago o un servicio residencial pagado a tiempo empieza a generar referencias.
- Solicita un crédito pequeño o garantizado: un préstamo con garantía o una tarjeta de crédito con un limite bajo.
- La regla de oro del uso: usa lo que es el crédito para gastos que de todos modos ibas a hacer y pálalo en su totalidad antes de la fecha limite para no generar intereses.
Si quieres repara un historial con atrasos
- Revisa tu reporte: tienes derecho a consultar gratuitamente tu historial crediticio para ver tu estado actual.
- Prioriza y negocia: Ponte en contacto con las instituciones donde mantienes saldos pendientes y solicita un plan de pago o readecuación.
- Sé constante por 12 a 24 meses: Tras pagar tus saldos pendientes, un comportamiento impecable de pago constante ira limpiando progresivamente tu calificación.
| Perfil de cliente | Score/ calificación | Resultado en solicitud de crédito |
| Cliente A (pagos al día, uso responsable) | Categoría 1 (Excelente) | Aprobación rápida, mejores tasas de interés y mayor cupo. |
| Cliente B (Sin historial registrado) | Sin calificación | Requiere más garantías o fiador para ser aprobado. |
| Clientes C (Atrasos frecuentes> 90 días) | Categoría de Riesgo | Alta probabilidad de rechazo hasta regularizar su situación. |
Aplique estos 3 hábitos para mantener en tu celular 3 días antes del vencimiento.
Anota tus fechas de pago
Configura recordatorios en tu celular 3 días antes del vencimiento.
No uses más del 30% de tus límites de crédito disponible.
comunícate a tiempo: Si ves que se acerca una dificultad para pagar tu cuota del mes, contacta a tu institución financiera antes de que venza el plazo.
